
国税の納付書の様式が変わります
令和8年9月下旬以降、国税の納付書の様式が順次変更される予定です。これは、令和8年9月24日に予定されている国税システムの更改に伴うものです。法人税、消費税、申告所得税などで使用する一般の納付書のほか、給与や報酬に係る源泉所得税を納付する際の「所得税徴収高計算書」についても変更が予定されています。
1. 法人税、消費税、申告所得税などで使用する一般の納付書の変更点
主な変更点は、「整理番号」欄の名称と、整理番号の桁数です。他に、軽微ながら住所欄等の変更もあります。
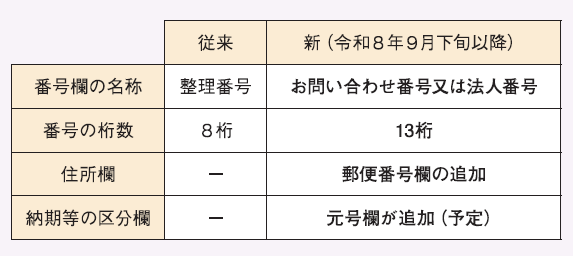
法人の場合、新しい納付書にお問い合わせ番号が印字されていないときは、13桁の法人番号を記載します。一方、個人の方については、お問い合わせ番号が印字されていない場合、その欄は記載不要とされています。
コンビニ納付用のバーコード付納付書については、原則としてお問い合わせ番号が印字されるため、納税者側で記載する必要はありません。
2. 源泉所得税を納付する際の「所得税徴収高計算書」の変更点
所得税徴収高計算書(源泉所得税の納付書)については、税務署窓口で配付されるものが、これまでの複写式からA4サイズの単票式に変更される予定です。ただし、年末調整の時期に税務署から送付される所得税徴収高計算書は、引き続き複写式の予定です。
3. 旧様式の納付書、所得税徴収高計算書について
現在お手元にある旧様式の納付書が、令和8年9月下旬以降ただちに使用できなくなるわけではありません。一般の納付書については、現行様式のものも当分の間使用可能とされています。
また、所得税徴収高計算書についても、現行の複写式様式は令和10年9月頃まで使用できる予定です。
したがって、すでにお手元にある納付書をすぐに廃棄する必要はありません。ただし、令和8年9月下旬以降は、税務署で新たに交付される納付書の見た目や記載欄が変わるため、記載の際には注意が必要です。
特に法人のお客様は、新様式の納付書にお問い合わせ番号が印字されていない場合、法人番号を記載する点が実務上のポイントです。これまでの整理番号とは扱いが変わりますので、ご不明な点がある場合は、納付前に当事務所までご相談ください。
なお、e-Taxによる電子納税、ダイレクト納付、インターネットバンキング、クレジットカード納付、スマホアプリ納付などを利用している場合には、紙の納付書を使用しないため、今回の様式変更による影響は限定的です。
下記のリンクから最新号がダウンロードできます。
挑戦し続けるクライアントのパートナーに
5つの士業専門家が連携する総合コンサルティングファーム
私たちNTS総合コンサルティンググループは、グループ各法人が持つ高度な専門性を束ね、 皆様のあらゆるニーズにワンストップで応えることができる総合コンサルティングサービスを提供いたします。